
Wat betekenen de hogere rentes?
Oktober 2026
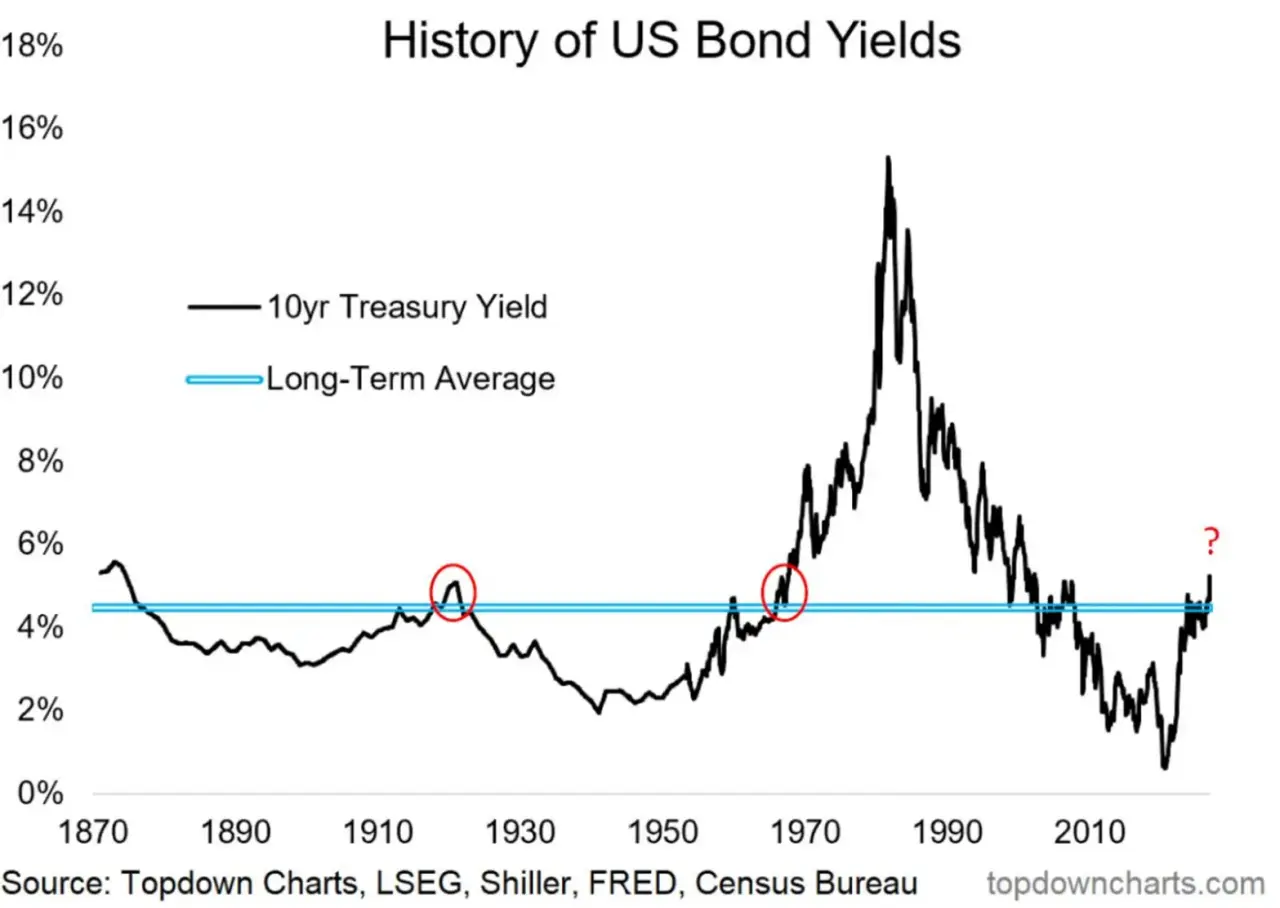
De internationale trend van stijgende rentes heeft zich de afgelopen maanden onverminderd voortgezet. De rente op 10-jarige Amerikaanse staatsobligaties noteert inmiddels ruim boven de 5%, het hoogste niveau sinds 2002. De stijging in het derde kwartaal was bovendien de sterkste op kwartaalbasis sinds 1994.
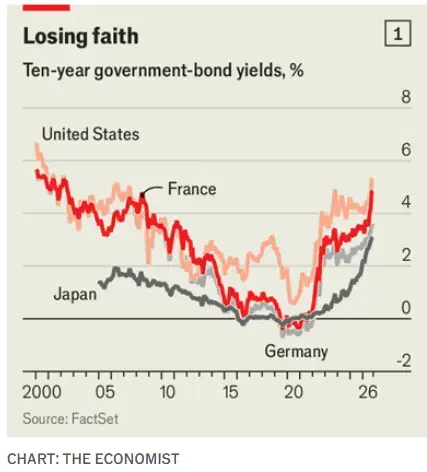
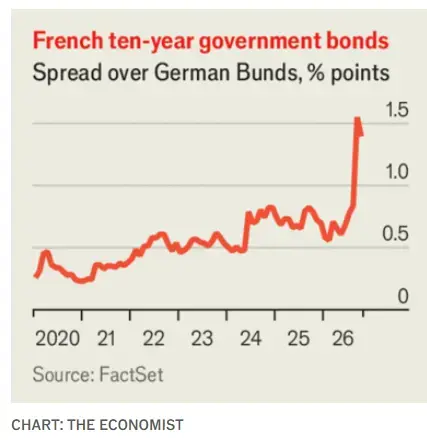
Vertrouwen overheden Ook in Europa en zelfs in Japan zijn de rentes inmiddels fors gestegen. Dit wijst erop dat beleggers minder vertrouwen hebben om hun geld voor lange tijd aan overheden uit te lenen. De combinatie van oplopende schulden en lage economische groei, en daardoor tegenvallende belastinginkomsten, maakt veel landen minder kredietwaardig. Daarnaast neemt in veel landen de politieke onrust toe en winnen radicale partijen terrein, zowel op de rechter- als op de linkerflank. Sommige politici, zoals de Franse presidentskandidaat Jean-Luc Mélenchon, stellen zelfs openlijk de vraag of Frankrijk al zijn schulden wel moet terugbetalen.
|
Oorzaken rentestijgingen Waarom stijgt de rente wereldwijd zo sterk? Daarvoor moeten we naar inflatie kijken. Die is de laatste jaren opgelopen, eerst door verstoringen in de aanvoerketens tijdens de coronacrisis en daarna door hogere olie- en gasprijzen als gevolg van de oorlog in Oekraïne. De oorlog in Iran en de sluiting van de Straat van Hormuz hebben deze problemen verder verergerd en de inflatiedruk verder opgevoerd.
Rente is een vergoeding voor het uitstellen van koopkracht. Bij hogere inflatie, en dus meer koopkrachtverlies, eisen beleggers een hogere rente als compensatie. Stijgende rentes drukken de koersen van bestaande obligaties, omdat hun vaste coupon dan minder aantrekkelijk is dan die van nieuw uitgegeven obligaties. Als obligatiebelegger doe je er daarom goed aan de duration, de rentegevoeligheid van je portefeuille, kort te houden. Met kortere looptijden kun je sneller herbeleggen tegen de nieuwe, hogere rente.
Daar komt bij dat overheden steeds meer geld moeten lenen om hun groeiende tekorten te financieren. In de strijd om kapitaal krijgen zij bovendien concurrentie van zogenoemde hyperscalers. Volgens Goldman Sachs hebben Alphabet, Amazon, Meta, Microsoft en Oracle dit jaar al voor 330 miljard dollar aan obligaties uitgegeven. Aanvankelijk financierden deze bedrijven hun AI-investeringen vooral uit hun eigen, zeer omvangrijke kasstromen. Die blijken echter niet toereikend, waardoor ook zij steeds vaker obligaties uitgeven. Deze trend zal de komende jaren waarschijnlijk aanhouden: PwC verwacht dat de totale investeringen in datacenters tegen 2030 oplopen tot 5 biljoen dollar. Dat de obligatie-uitgifte hier stopt, lijkt dan ook uitgesloten.
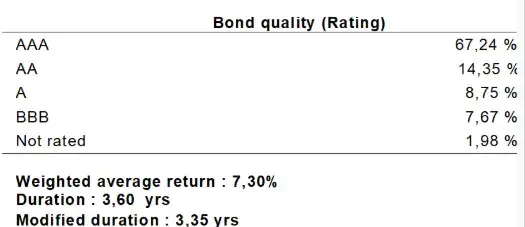
Sinds begin dit jaar bedraagt het rendement op de obligatiebeleggingen circa 4%. Dat is een mooi resultaat voor een gespreide obligatieportefeuille, zeker gezien het marktklimaat. In een periode van wereldwijd stijgende rentes staan obligatiekoersen immers onder druk, en veel obligatiebeleggers zagen hun rendement daardoor teruglopen.
Dat onze obligatieportefeuille toch een positief resultaat laat zien, komt door de keuzes die we hierboven hebben toegelicht. Dankzij de korte looptijd heeft de portefeuille relatief weinig last gehad van de rentestijging.
Andere blogs bekijken?
Heeft u vragen of wilt u meer weten en wat wij voor u kunnen betekenen? Bel ons dan gerust. Wij hebben geen keuzemenu en staan u direct te woord.
Liever mailen? Binnen een werkdag heeft u een reactie van ons.

© This website is build by
