
Het is de winstevolutie, stupid
September 2026
Tijdens de presidentiële verkiezingscampagne van 1992 heeft Bill Clinton de historische woorden “it’s the economy, stupid” uitgesproken. Hiermee wilde hij aangeven dat je kiezers over allerlei feiten en gebeurtenissen kunt vertellen, maar dat zij uiteindelijk hun beslissing nemen op basis van de staat van de economie en de evolutie van hun koopkracht. Het is heel moeilijk voor een politicus om herverkozen te worden als de economische toestand slecht is.
Kijken we naar de beursevolutie kunnen we de woorden van Clinton gebruiken om aan te geven dat vele elementen (vaak ook psychologische) een tijdelijke impact kunnen hebben op de beurskoersen. Maar het is uiteindelijk de evolutie van de winsten die de richting zal bepalen, stupid. En op dit gebied is er goed nieuws! De onderstaande grafiek geeft weer dat wereldwijd de winstvooruitzichten voor dit jaar en ook voor volgend jaar opmerkelijk goed zijn.
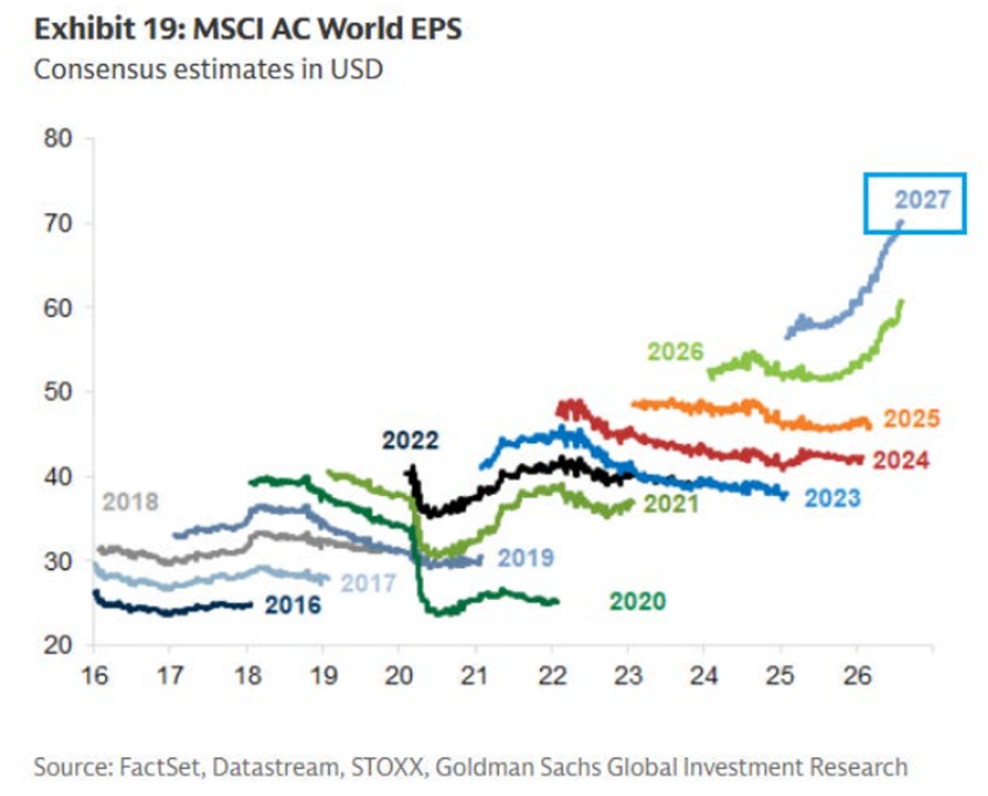
Bovenstaande cijfers blijven verwachtingen, maar de realiteit is inderdaad erg goed te noemen. Tijdens het tweede kwartaal heeft 80% van de bedrijven binnen de Amerikaanse S&P500 betere winstcijfers geboekt dan verwacht. De meeste bedrijven hebben ook gunstige vooruitzichten voor de volgende periode afgegeven.
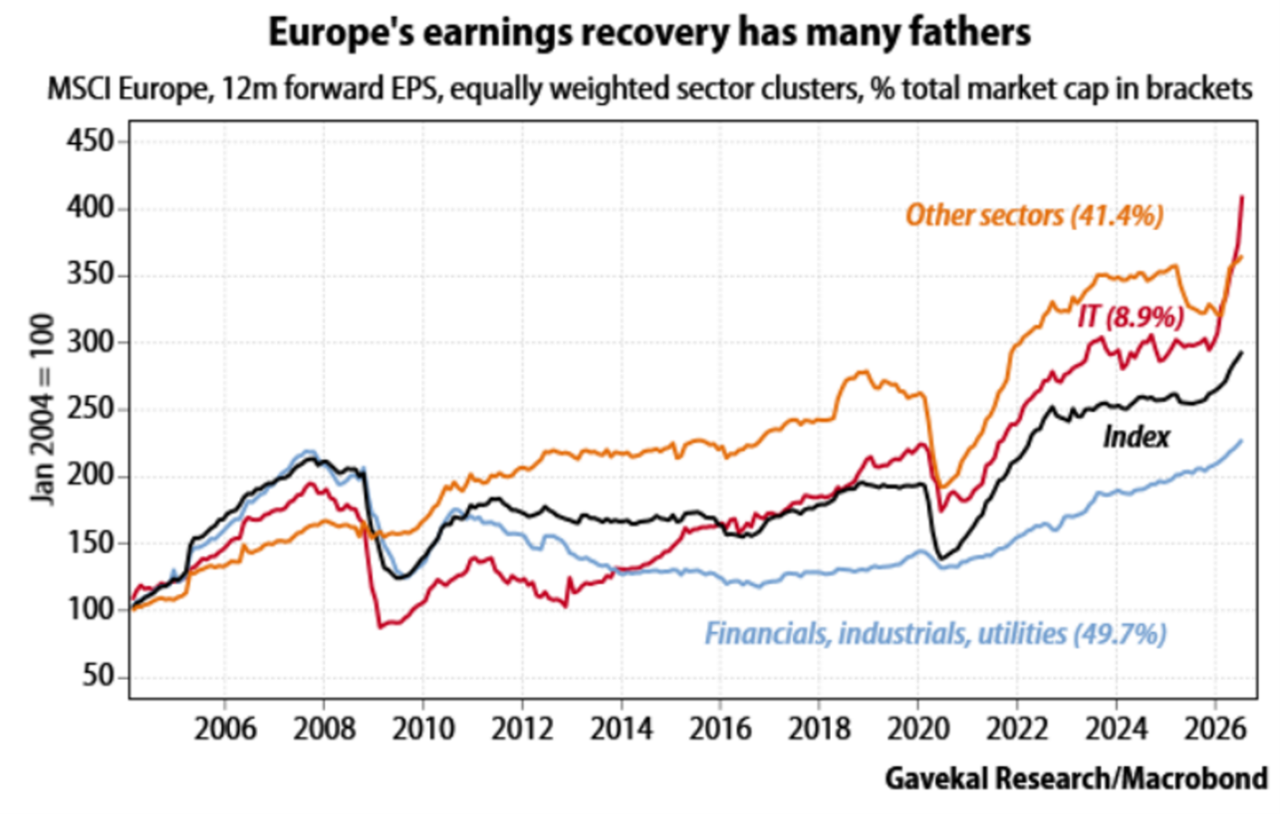
Wellicht het beste nieuws voor ons als Europeanen is dat ook de Europese winstcijfers opvallend goed zijn. Deze cijfers evolueren positief in diverse sectoren zoals de onderstaande grafiek toont.
Waarom zijn de winstcijfers nu zo goed? Gemiddeld zijn bedrijven “lean and mean” dat wil zeggen dat ze zeer (sommigen zeggen extreem) kostenefficiënt zijn gebleven zelfs in een gunstiger economisch klimaat. Niemand wil nog de fouten uit het verleden maken met te veel kosten in een groeifase die vervolgens te zwaar doorwegen. Ondertussen worden ook de eerste positieve effecten van kunstmatige intelligentie duidelijk. Het opmaken van dossiers, plannen, analyses, voorstellen en pleidooien blijken dankzij AI veel sneller en efficiënter te gaan.
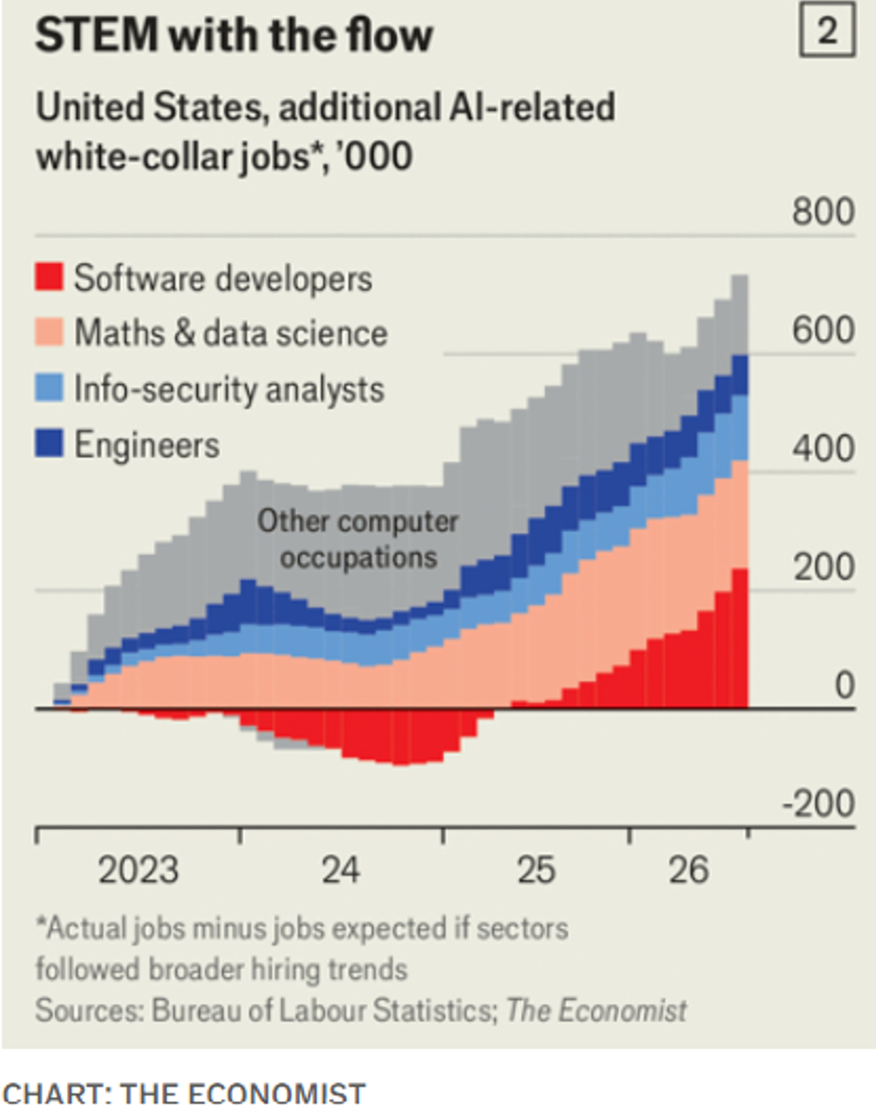
Steeds meer studies geven aan dat de economische groei de volgende jaren fors kan aangezwengeld worden door het gebruik van kunstmatige intelligentie. In tegenstelling tot wat velen denken (en vrezen) kost dit in geen arbeidsplaatsen. Het werk wordt anders verdeeld, sommige taken verdwijnen maar dankzij AI worden nieuwe taken en jobs gecreëerd. Zie hieronder de evolutie van de “White collar jobs” in de V.S.. Zoals ook tijdens voorgaande industriële of technologische evoluties is het totale resultaat positief voor de economie in haar geheel.
Hoe spelen we bij 1Vermogensbeheer nu in op deze AI-trend? Recent hebben we een tracker Global X Artificial Intelligence gekocht. Deze tracker bevat een mandje aandelen die specifiek in de sector van AI actief zijn en waarvan we verwachten dat hun omzet en winsten zullen groeien dankzij de verdere ontplooiing van AI.
Kunstmatige intelligentie zal echter de omzet van vele bedrijven bepalen. ASML maakt de machines waarop de chips worden gemaakt die noodzakelijk zijn om al die rekenkracht en opslagcapaciteit mogelijk te maken. Verder hebben we bij 1Vermogensbeheer ook holdings zoals Scottish Mortgage en Sofina in de portefeuille die zelf deelnemingen hebben in AI-bedrijven zoals Anthropic en OpenAI. Deze bedrijven zullen de komende maanden of kwartalen op de beurs geïntroduceerd worden, wat uiteraard goed nieuws zal zijn voor de holdings die deze aandelen al bezitten. Bij 1Vermogensbeheer kijken we dus continu naar welke aandelen direct of indirect kunnen inspelen op de onvermijdelijke groei van AI.
Verder profiteren bedrijven nog steeds van de inflatiestijging die is ontstaan als gevolg van de oorlog in Oekraïne. Inflatie is normaal gesproken niet positief, maar een algemene prijsstijging maakt het voor veel bedrijven wel makkelijker om verkoopprijzen en marges te verhogen zonder dat dit veel opvalt en klanten zou kunnen afstoten.
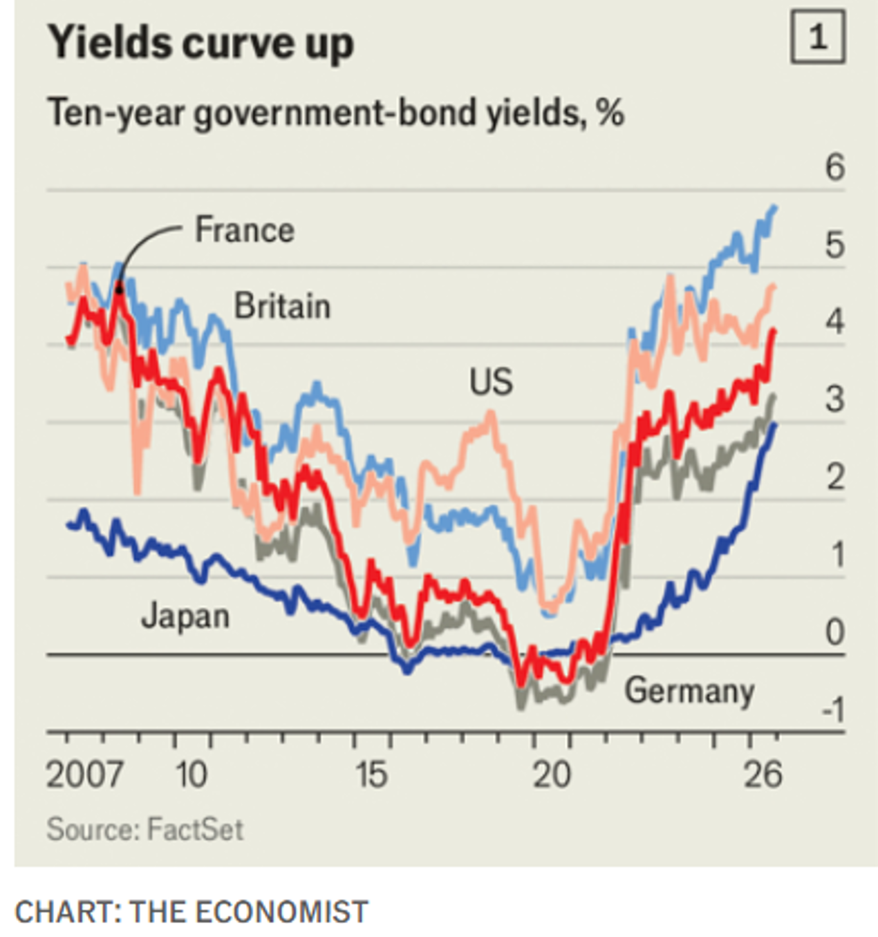
Allemaal goed nieuws dus, behalve voor de rente. Stijgende inflatie betekent dat het overdragen van koopkracht in de tijd duurder wordt, of met andere woorden, dat de rente stijgt. Stijgende rente betekent dat de koersen van bestaande obligaties dalen maar ook dat zeer rentegevoelige aandelen (aandelen die mooie dividenden bieden) het ondanks stijgende winsten toch moeilijk zouden kunnen hebben. De stijgende rente is echter vooral slecht nieuws voor de overheden wereldwijd. De onderstaande grafiek geeft weer dat de belangrijkste westerse landen steeds hogere rente op hun schuld dienen te betalen. Alles wijst er op dat deze trend van stijgende renten zal aanhouden.
Hoe gaan we hier bij 1Vermogensbeheer mee om? Binnen het obligatiebeheer is het belangrijk om de duration (de gemiddelde looptijd van de obligaties) laag te houden. Hoe langer de looptijd van een obligatie, hoe rentegevoeliger deze is. Hoe meer de waarde van de obligatie dus daalt als de rente stijgt. In de obligatieportefeuille van 1Vermogensbeheer houden we de duration echter kort op 3,62 jaar. Ondanks deze korte looptijd hebben we toch een lopend rendement van 6,94%.
Dit hoge lopende rendement kan gehaald worden door te investeren in munten met een substantiële reële rente (landen waar de nominale rente dus duidelijk hoger is dan de inflatie). Op dit ogenblik worden dergelijke munten vooral in Latijns-Amerika gevonden met de Colombiaanse peso, Braziliaanse Real en Mexicaanse peso. Al deze munten zijn dit jaar trouwens gestegen ten opzichte van de euro en hebben zo bijgedragen aan het goede beleggingsresultaat van de obligatieportefeuille.
Op basis van al deze factoren is het ons doel om uw vermogen zo optimaal mogelijk door al deze tendensen te loodsen.
Andere blogs bekijken?
Heeft u vragen of wilt u meer weten en wat wij voor u kunnen betekenen? Bel ons dan gerust. Wij hebben geen keuzemenu en staan u direct te woord.
Liever mailen? Binnen een werkdag heeft u een reactie van ons.

© This website is build by
