
Het gaat om winstgevendheid, domoor
September 2026
Tijdens de presidentiële verkiezingscampagne van 1992 heeft Bill Clinton de historische woorden “it’s the economy, stupid” uitgesproken. Hiermee wilde hij aangeven dat je kiezers over allerlei feiten en gebeurtenissen kunt vertellen, maar dat zij uiteindelijk hun stem uitbrengen op basis van de staat van de economie en de ontwikkeling van hun koopkracht.
Kijken we naar de beursontwikkeling, dan kunnen we op de woorden van Bill Clinton teruggrijpen: talrijke factoren (niet zelden van psychologische aard) kunnen op korte termijn hun stempel drukken op de koersen. Uiteindelijk is het echter de winstontwikkeling die de richting bepaalt: "Het gaat om winstgevendheid, stupid", om Clintons beroemde uitspraak een beleggerstwist te geven.
En op dat vlak is er goed nieuws. Onderstaande grafiek laat zien dat de winstontwikkeling wereldwijd, zowel voor dit jaar als voor volgend jaar, behoorlijk gunstig is.
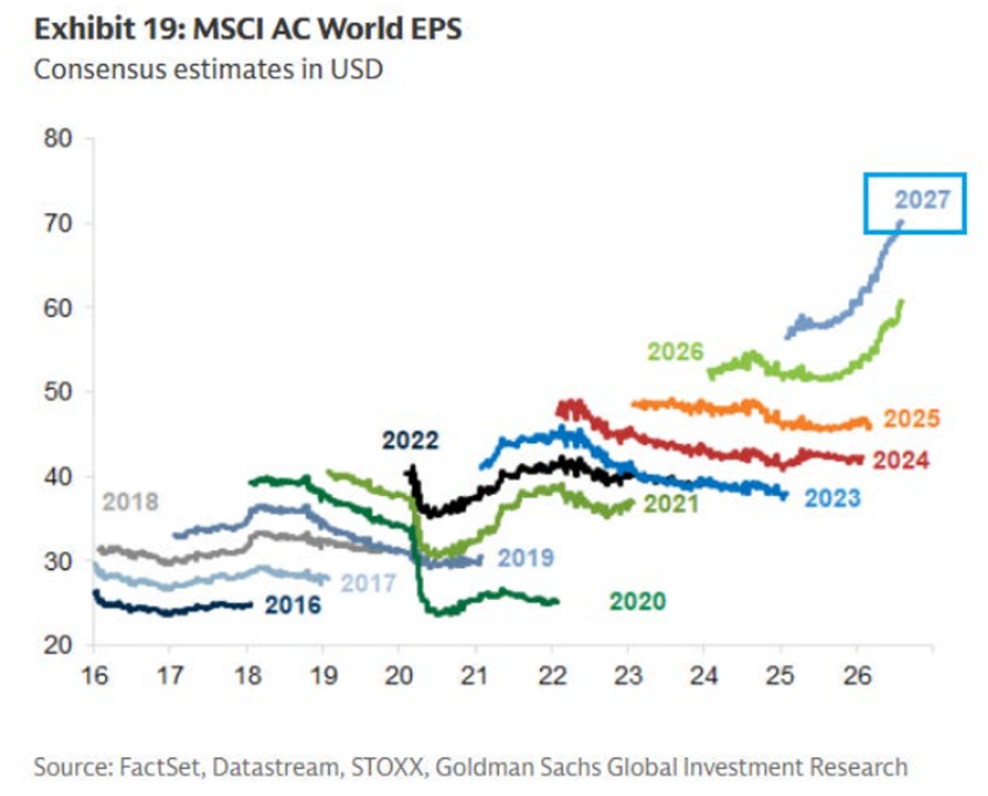
Winstontwikkeling is positief
Bovenstaande cijfers blijven natuurlijk verwachtingen, maar de realiteit is dat we in elk geval kunnen terugblikken op een positieve periode. Tijdens het tweede kwartaal heeft 80% van de bedrijven binnen de Amerikaanse S&P 500 betere winstcijfers geboekt dan verwacht. De meeste bedrijven hebben ook gunstige vooruitzichten voor de volgende periode afgegeven.
Voor ons Europeanen is het extra positief, dat de Europese winstcijfers zelfs opvallend goed zijn in diverse sectoren.
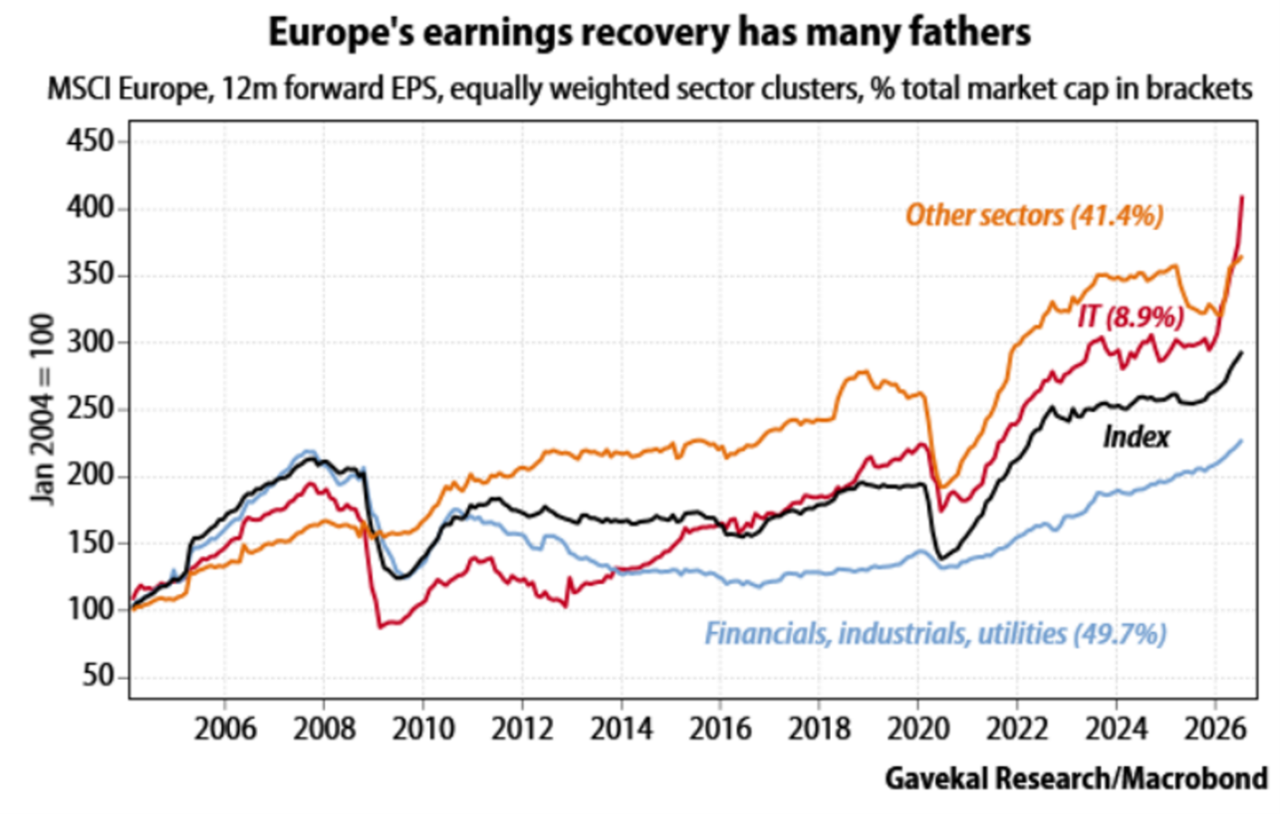
Waardoor zijn de winstcijfers zo goed?
Gemiddeld genomen zijn bedrijven “lean and mean”. Dat wil zeggen dat ze zeer kostenefficiënt zijn in een gunstiger wordend economisch klimaat. Men heeft geleerd van het verleden, waarin hoge kosten werden gemaakt in een groeifase. Vervolgens bleken deze kosten zwaar door te wegen in de volwassen fase, wat impact had op winstgevendheid.
Ondertussen worden ook de eerste positieve effecten van kunstmatige intelligentie duidelijk. Het opmaken van dossiers, plannen, analyses, voorstellen en pleidooien blijkt dankzij AI veel sneller en efficiënter te gaan.
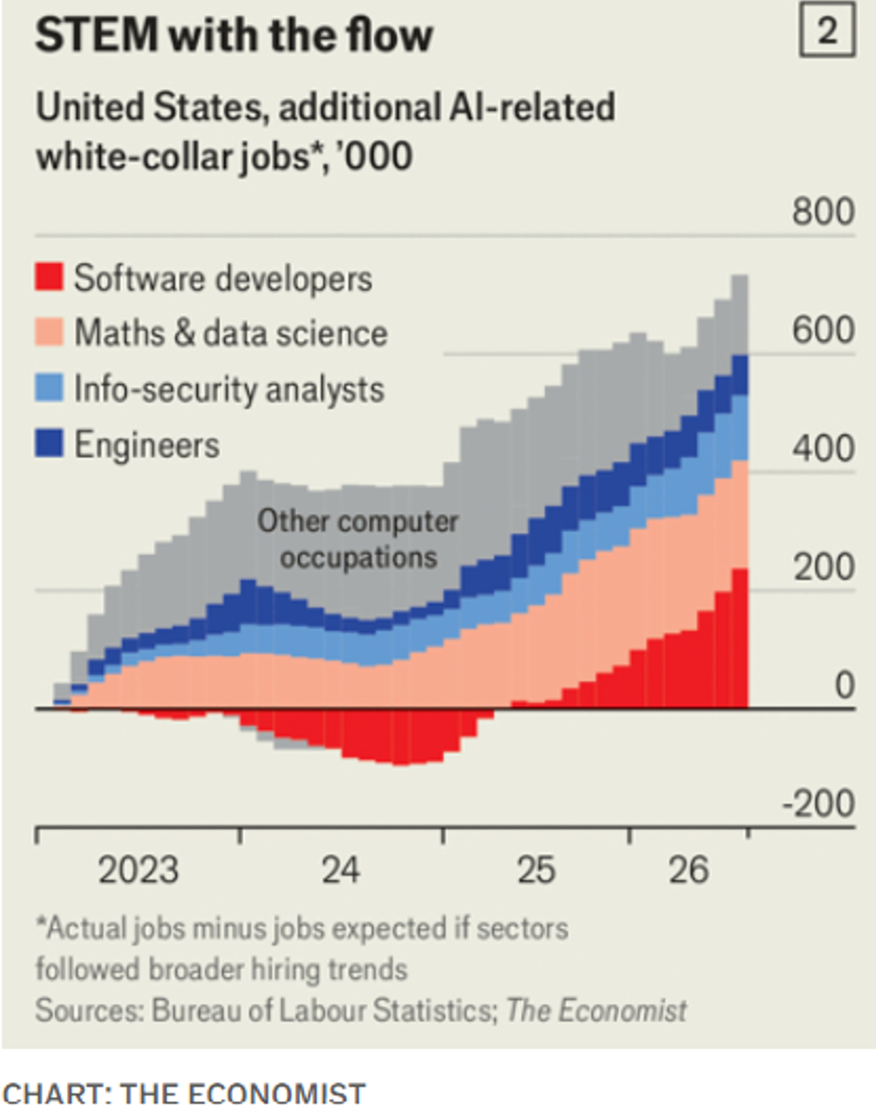
Steeds meer studies geven aan dat de economische groei de komende jaren fors aangezwengeld kan worden door het gebruik van kunstmatige intelligentie. In tegenstelling tot wat velen denken (en vrezen) lijkt dit geen arbeidsplaatsen te kosten. Het werk wordt anders verdeeld. Sommige banen zullen verdwijnen maar dankzij AI worden er waarschijnlijk ook nieuwe banen gecreëerd. De inhoud verandert.
Hieronder ziet u de evolutie van de aan AI-gerelateerde “white-collar jobs” (kantoorbanen) in de Verenigde Staten. Zoals ook tijdens voorgaande industriële of technologische evoluties is het totale resultaat positief voor de economie in haar geheel.
Hoe spelen we in op AI bij 1Vermogensbeheer?
Via de wereldwijd gespreide ETF's (aandelenmandjes) beleggen we bij 1Vermogensbeheer in bedrijven die in de breedte profiteren van positieve beursontwikkelingen, onder meer door de ontwikkeling van AI.
Zo hebben we enige tijd geleden de Global X Artificial Intelligence ETF gekocht. Deze ETF bevat ruim 80 aandelen die in de AI-sector actief zijn. Denk aan namen als Palantir, Nvidia of Broadcom. De omzet en winsten van dergelijke bedrijven zullen groeien als AI zich verder ontwikkelt.
Kunstmatige intelligentie zal echter de omzet van vele bedrijven bepalen. Een aandeel waar we al lang een positie in hebben is ASML. Het bedrijf maakt de machines waarmee de chips worden geproduceerd die noodzakelijk zijn om al die rekenkracht en opslagcapaciteit mogelijk te maken. Verder investeert 1Vermogensbeheer ook in holdings zoals Scottish Mortgage en Sofina in de portefeuille die deelnemingen hebben in AI-bedrijven zoals Anthropic en OpenAI.
Maar er zijn ook tegengeluiden
Het meest gehoorde argument onder critici is waardering: de winsten van AI-gerelateerde bedrijven zijn weliswaar sterk, maar de koersen lopen er vaak ver op vooruit. De zeven grootste Amerikaanse techbedrijven maken inmiddels ruim 30% uit van de S&P 500, wat het concentratierisico in bredere indices flink heeft opgevoerd. Wie alleen belegt via een indextracker, zit dus al zwaarder in AI dan hij misschien beseft.
Om dit risico te beperken beleggen we bij 1Vermogensbeheer in de S&P500 Equal Weighted ETF waarin de grote techreuzen veel minder invloed hebben, doordat in alle 500 onderliggende aandelen gelijkmatig wordt belegd: Apple en Microsoft, maar ook Walmart of Coca-Cola.
Een tweede punt is het verschil tussen kapitaaluitgaven en rendement. De hyperscalers (Microsoft, Google, Meta, Amazon) geven dit jaar samen naar schatting $700-800 miljard uit aan datacenters en chips, maar het is nog niet aangetoond dat die investeringen op korte termijn een vergelijkbaar rendement opleveren.
Daarnaast is er groeiende ongerustheid over circulaire financiering: partijen als Nvidia die tegelijk leverancier én investeerder zijn bij afnemers als OpenAI. Dat soort constructies doet denken aan 'vendor financing' uit de dotcom-periode en maakt de werkelijke vraag lastiger te beoordelen: een deel van de "omzet" is in feite gefinancierd door de leverancier zelf.
Rust en rendement
Bij 1Vermogensbeheer zien wij zaken niet zwart-wit, maar streven wij naar een goede balans tussen blootstelling aan groeisectoren zoals AI en een gedegen spreiding van uw vermogen. De combinatie van enerzijds de Artificial Intelligence ETF en anderzijds de breedgespreide S&P 500 Equal Weighted ETF zorgt voor een risico/rendemementsverhouding die in onze optiek passend is. We staren ons niet blind, maar houden focus op uw winstgevendheid op de lange termijn.
Andere blogs bekijken?
Heeft u vragen of wilt u meer weten en wat wij voor u kunnen betekenen? Bel ons dan gerust. Wij hebben geen keuzemenu en staan u direct te woord.
Liever mailen? Binnen een werkdag heeft u een reactie van ons.

© This website is build by
